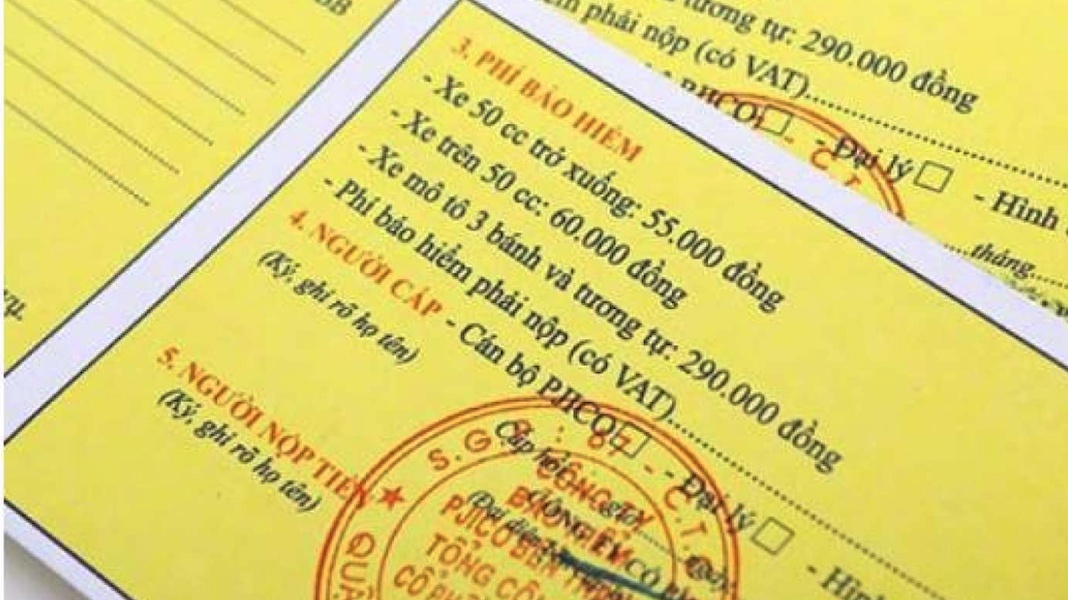
Hiểu đúng về mức trách nhiệm dân sự trong bảo hiểm bắt buộc của chủ xe cơ giới
 |
| Giới hạn trách nhiệm bảo hiểm bắt buộc xe cơ giới tối đa 150 triệu đồng/người/vụ. |
Chị Hoàng Hồng Hà - nhân viên tư vấn bảo hiểm Công ty Bảo hiểm X thường nhận được câu hỏi về số tiền bảo hiểm tối đa mà khách hàng nhận được khi xảy ra tai nạn. Khách hàng của chị cũng tỏ ra băn khoăn đối với mức giới hạn trách nhiệm bảo hiểm của các doanh nghiệp kinh doanh bảo hiểm bắt buộc trách nhiệm dân sự chủ xe cơ giới (bảo hiểm bắt buộc xe cơ giới).
Theo chị Hà, những thắc mắc kể trên rất nhiều và rất bình thường. Người mua bảo hiểm luôn mong muốn nhận được lợi ích tối đa khi xảy ra tai nạn. Chị Hà cũng chia sẻ về cách chị đã tư vấn cho khách hàng của mình, cũng như giúp họ yên tâm hơn khi hiểu rõ về trách nhiệm bồi thường của bảo hiểm bắt buộc xe cơ giới theo quy định.
Trên thực tế, mức giới hạn trách nhiệm bảo hiểm bắt buộc xe cơ giới được quy định rất rõ trong Nghị định 67/NĐ-CP, doanh nghiệp bảo hiểm phải tuân thủ quy định này. Với mỗi vụ việc, số tiền bảo hiểm chi cho các đối tượng (về tài sản, về người bị thiệt hại) là khác nhau tùy vào thực tế đánh giá thiệt hại hoặc tình trạng thương tật của nạn nhân.
Theo đó, giới hạn trách nhiệm bảo hiểm đối với thiệt hại về sức khỏe, tính mạng do xe cơ giới gây ra là 150 triệu đồng cho một người trong một vụ tai nạn.
Đối với thiệt hại về tài sản, giới hạn trách nhiệm của doanh nghiệp kinh doanh bảo hiểm quy định:
- Do xe mô tô hai bánh; xe mô tô ba bánh; xe gắn máy (kể cả xe máy điện) và các loại xe có kết cấu tương tự theo quy định của Luật Giao thông đường bộ gây ra là 50 triệu đồng trong một vụ tai nạn.
- Do xe ô tô; máy kéo; rơ moóc hoặc sơ mi rơ moóc được kéo bởi xe ô tô, máy kéo theo quy định của Luật Giao thông đường bộ gây ra là 100 triệu đồng trong một vụ tai nạn.
Doanh nghiệp bảo hiểm thực hiện xem xét, giải quyết bồi thường bảo hiểm theo quy định của pháp luật về kinh doanh bảo hiểm và theo nguyên tắc sau:
Khi tai nạn xảy ra, bên mua bảo hiểm, người được bảo hiểm phải có trách nhiệm:
- Thông báo ngay cho doanh nghiệp bảo hiểm vào đường dây nóng để phối hợp giải quyết, tích cực cứu chữa, hạn chế thiệt hại về sức khỏe, tính mạng và tài sản, bảo vệ hiện trường tai nạn.
- Không được di chuyển, tháo gỡ hoặc sửa chữa tài sản khi chưa có ý kiến chấp thuận của doanh nghiệp bảo hiểm, trừ trường hợp cần thiết để đảm bảo an toàn, đề phòng hạn chế thiệt hại về sức khỏe, tính mạng và tài sản hoặc phải thi hành theo yêu cầu của cơ quan có thẩm quyền.
- Chủ động thu thập và cung cấp các tài liệu quy định trong hồ sơ bồi thường bảo hiểm thuộc trách nhiệm của bên mua bảo hiểm, người được bảo hiểm cho doanh nghiệp bảo hiểm quy định tại Nghị định này.
- Tạo điều kiện thuận lợi cho doanh nghiệp bảo hiểm trong quá trình xác minh các tài liệu do mình cung cấp.
Khi nhận được thông báo về tai nạn, trong vòng 1 giờ, doanh nghiệp bảo hiểm phải hướng dẫn bên mua bảo hiểm, người được bảo hiểm các biện pháp bảo đảm an toàn, đề phòng hạn chế thiệt hại về người và tài sản, hướng dẫn hồ sơ, thủ tục yêu cầu bồi thường bảo hiểm; phối hợp chặt chẽ với bên mua bảo hiểm, người được bảo hiểm, người thứ ba và các bên liên quan trong vòng 24 giờ tổ chức thực hiện việc giám định tổn thất xác định nguyên nhân và mức độ tổn thất làm căn cứ giải quyết bồi thường bảo hiểm.
Trong vòng 3 ngày làm việc kể từ ngày nhận được thông báo của bên mua bảo hiểm, người được bảo hiểm về vụ tai nạn, doanh nghiệp bảo hiểm phải tạm ứng bồi thường đối với thiệt hại về sức khỏe, tính mạng.
Trong thời hạn 5 ngày làm việc kể từ ngày xảy ra tai nạn, trừ trường hợp bất khả kháng hoặc trở ngại khách quan, bên mua bảo hiểm, người được bảo hiểm phải gửi thông báo tai nạn bằng văn bản hoặc thông qua hình thức điện tử cho doanh nghiệp bảo hiểm.
Khi tai nạn xảy ra, trong phạm vi giới hạn trách nhiệm bảo hiểm, doanh nghiệp bảo hiểm phải bồi thường cho người được bảo hiểm số tiền mà người được bảo hiểm đã bồi thường hoặc sẽ phải bồi thường cho người bị thiệt hại.
Trường hợp người được bảo hiểm chết, mất năng lực hành vi dân sự theo quyết định của Tòa án, doanh nghiệp bảo hiểm bồi thường trực tiếp cho người bị thiệt hại hoặc người thừa kế của người bị thiệt hại (trong trường hợp người bị thiệt hại đã chết) hoặc đại diện của người bị thiệt hại (trong trường hợp người bị thiệt hại mất năng lực hành vi dân sự theo quyết định của Tòa án hoặc chưa thành niên theo quy định của Bộ luật Dân sự).
 Để bảo hiểm qua ngân hàng không còn là “cái bắt tay bia kèm lạc” Sau hàng loạt phản ánh của người dân cho biết bị ép mua kèm bảo hiểm nhân thọ khi đi vay ngân hàng như một ... |
 Mức phạt bao nhiêu nếu không có bảo hiểm xe máy? Bảo hiểm xe máy vẫn là một loại giấy tờ bắt buộc cần có với người dân tham gia giao thông bằng xe cơ giới. |
 Đề xuất tài xế xe công nghệ đóng bảo hiểm xã hội bắt buộc Đại biểu Trần Thị Diệu Thúy - Đoàn đại biểu Quốc hội TP HCM đề xuất đưa tài xế xe công nghệ thuộc nhóm đối ... |