Thị trường có những “khác lạ”, tạm để lạm phát qua một bên nhưng tỷ giá thì không?
 |
| Ảnh minh họa |
Thị trường tiền tệ của Việt Nam đang trải qua tháng 6/2023 với những “khác lạ”, đặc biệt khi đặt trong mối liên hệ với thị trường thế giới.
Ngay tuần đầu tháng này, về cơ bản hơn 110.000 tỷ đồng tín phiếu Ngân hàng Nhà nước đã đáo hạn hết, lượng tiền nhàn rỗi của các ngân hàng để ở đây hồi đầu năm đã trở lại thị trường hoàn toàn.
Nhưng ở một dòng chảy khác, Kho bạc Nhà nước liên tiếp có các đợt chào mua ngoại tệ đáng chú ý, với 250 triệu USD hai đợt vừa qua, đồng nghĩa với một nguồn cung VND đáng kể chảy ra.
Và trên OMO, sau thời gian dài ứ vốn và lãi suất cao, gần đây nguồn tiền Ngân hàng Nhà nước cho vay qua kênh cầm cố đã chảy ra, dù chưa lớn và chưa đều, cũng gợi mở một nguồn cung ngắn hạn sẵn sàng.
Bao trùm các diễn biến, Ngân hàng Nhà nước đã có ba đợt giảm các lãi suất điều hành liên tiếp, diễn biến gần như tách khỏi xu hướng chưa dịu xuống trên thế giới.
Và cũng là một điểm không nhiều khi thể hiện, lợi suất trái phiếu Chính phủ của Việt Nam kỳ hạn 10 năm lại thấp hơn của Mỹ về danh nghĩa.
Trong khi đó, đồng USD trên thị trường thế giới có quãng tăng khá mạnh, đồng Nhân dân tệ và Yên Nhật cũng biến động. Song, tỷ giá USD/VND vẫn khá bình lặng.
Những diễn biến có phần “khác lạ” đó cũng phản ánh trong dự báo định kỳ cho tháng 6/2023 của Hội Nghiên cứu Thị trường liên ngân hàng Việt Nam (VIRA).
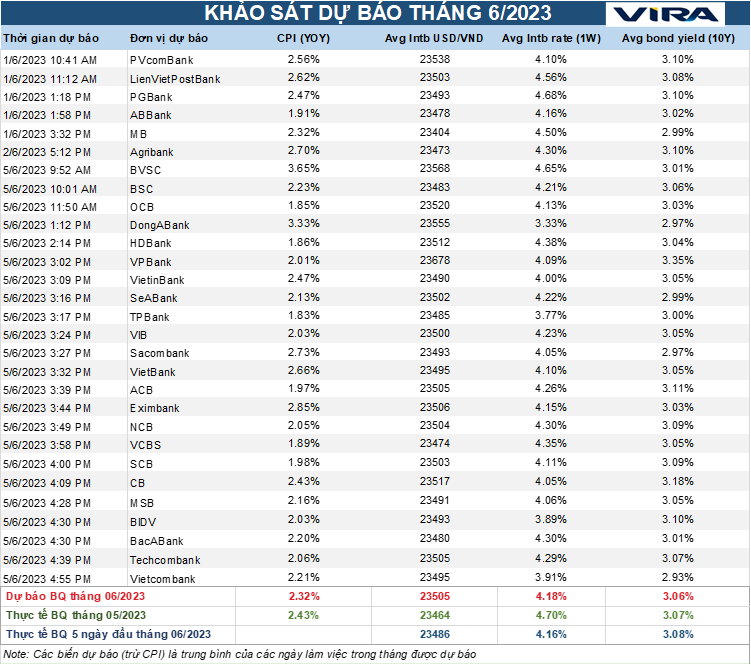 |
Ở chỉ tiêu dự báo về mức tăng bình quân của chỉ số giá tiêu dùng (CPI) so với cùng kỳ năm trước, một số thành viên của VIRA đã “mạnh dạn” đưa ra dự báo mức tăng chỉ dưới mức 2%; cá biệt có trù tính lạm phát sẽ bật khá mạnh trở lại so với mức tăng thực tế tháng trước (2,43%) khi vượt lên 3,33% và 3,65%; song đa số dự báo chỉ xoay quanh 2%.
Mức bình quân dự báo tốc độ tăng CPI tháng này của VIRA chỉ 2,32%, và theo đó có thể tạm để áp lực lạm phát qua một bên.
Theo chuyên gia của VIRA, cầu tiêu dùng suy yếu khiến áp lực lạm phát suy giảm mạnh và đang rơi vào vùng trũng theo đồ thị biểu diễn đường CPI so với cùng kỳ năm trước.
“Tuy nhiên, chỉ số CPI so với cùng kỳ sẽ bắt đầu gia tăng nhẹ từ tháng 7 tới cuối năm khiến đường CPI tổng thể dốc dần lên tiến về ngưỡng 5%. Xu hướng này do việc điều chỉnh giá một số mặt hàng Nhà nước quản lý theo lộ trình, tăng lương cơ sở, cầu tiêu dùng hồi phục, hiệu ứng số nền...”, chuyên gia của VIRA lưu ý, nhưng đường CPI bình quân năm sẽ thoải hơn, dự báo cả năm dưới đáng kể ngưỡng 4%.
Thời sự hơn, diễn biến của lãi suất VND đang tạo dòng chảy nổi bật trên các thị trường. Trên thị trường liên ngân hàng, thực tế chênh lệch lãi suất VND thấp sâu so với USD cũng đang có quãng kéo dài.
Trước hết, từ đầu năm đến nay Chính phủ ráo riết hơn với định hướng giảm lãi suất. Ngân hàng Nhà nước cũng tập trung hơn ở mục tiêu/yêu cầu này, với các đợt giảm lãi suất điều hành như đề cập ở trên.
Một trong những lãi suất quan trọng nhất cũng đã giảm khá mạnh – lãi suất trên thị trường mở (OMO) đã về 4,5%, khi mà không xa trước đó từng lên tới 6% (và cao hơn ở một số phiên đấu thầu lãi suất). Cùng đó, Nhà điều hành bật tín hiệu sẵn sàng tạo cung nguồn mở rộng, với luôn có 10.000 tỷ đồng chào thầu hàng ngày, cùng cơ cầu hai kỳ hạn 7 và 28 ngày.
Tín dụng đầu ra thấp, tiền cung ứng qua Ngân hàng Nhà nước mua ngoại tệ khá lớn, nguồn dư thừa trước đó hơn 110.000 tỷ đồng ở tín phiếu chảy hết trở lại thị trường, Nhà điều hành tập trung mục tiêu hạ lãi suất…, vậy nên lãi suất VND trên thị trường liên ngân hàng giảm mạnh và định hình chỉ quanh 4%/năm ở các kỳ hạn ngắn, trong khi lãi suất USD các kỳ hạn đối ứng quanh 5%/năm.
Theo dự báo của các thành viên VIRA, lãi suất VND kỳ hạn 1 tuần trên thị trường liên ngân hàng sẽ vẫn duy trì ở mức thấp trong tháng 6 này, với bình quân dự báo chỉ 4,18%; nếu vậy sẽ giảm khá mạnh so với bình quân thực tế của tháng liền trước là 4,7%.
Như trên, chênh lệch lãi suất VND thấp hơn nhiều so với lãi suất USD trên thị trường liên ngân hàng ở các kỳ hạn ngắn kéo dài, Ngân hàng Nhà nước Việt Nam liên tiếp giảm lãi suất điều hành, trong khi trung tuần tháng này Cục Dự trữ Liên bang Mỹ (Fed) họp và có phán quyết về lãi suất.
Vậy nên tỷ giá USD/VND tới đây được chú ý hơn, trước chênh lệch lãi suất, trước điểm hẹn của Fed, và ngay cả trước biến động lên giá khá mạnh của đồng USD và sự biến động khá mạnh của đồng Nhân dân tệ, Yên Nhật…
Trên thực tế tỷ giá USD/VND trên thị trường liên ngân hàng vừa qua và hiện nay vẫn khá ổn định. Có một yếu tố tác động nữa, Sở Giao dịch Ngân hàng Nhà nước vừa qua đã hạ giá mua vào USD từ 23.450 xuống 23.400 VND. Song từ đó đến nay giá USD giao ngay trên thị trường liên ngân hàng đã không chạm về điểm mua vào này nữa.
Dự báo của các thành viên VIRA về tỷ giá USD/VND giao ngay trên thị trường liên ngân hàng cũng cho thấy sự thận trọng. Dù không biến động lớn, theo các dự báo, nhưng đã cho thấy một khoảng cách đáng kể, cao hơn nhiều so với mức yết mua vào của Ngân hàng Nhà nước; bình quân dự báo lên tới 23.505 VND.
Ở chỉ tiêu lợi suất trái phiếu Chính phủ kỳ hạn 10 năm, VIRA dự báo tiếp tục trượt xuống trong tháng này với bình quân 3,06%. Và theo đó, cũng như thực tế đang diễn ra, “khác lạ” khi lợi suất này thấp hơn lợi suất trái phiếu Chính phủ Mỹ cùng kỳ hạn (hiện quanh 3,7%).
Theo chuyên gia của VIRA, xu hướng lợi suất trái phiếu Chính phủ Mỹ bật ngược sẽ sớm kết thúc. Lợi suất này có phần bất thường vừa qua chủ yếu do vấn đề trần nợ công của Mỹ - điều mà các thị trường vừa có những phản ứng.
Trong khi đó, lợi suất trái phiếu Chính phủ của Việt Nam thấp lại gắn với quan hệ cung – cầu có phần méo mó, khi Kho bạc Nhà nước không gặp quá nhiều áp lực về phát hành tạo cung mới, trong khi nhu cầu tái đầu tư danh mục trái phiếu của các ngân hàng thương mại gia tăng, một phần còn gắn với yêu cầu cân đối khi tổng tài sản của họ tăng lên thời gian qua…
Như vậy, dù về mặt danh nghĩa, nhưng diễn biến trên cho thấy Chính phủ Việt Nam đang huy động vốn với chi phí còn thấp hơn cả Mỹ. Còn liên quan, thông tin vừa qua được chú ý, có tới khoảng 1 triệu tỷ đồng ngân quỹ đọng trong hệ thống ngân hàng…
*Chi tiết các dự báo của VIRA tại www.vira.org.vn